
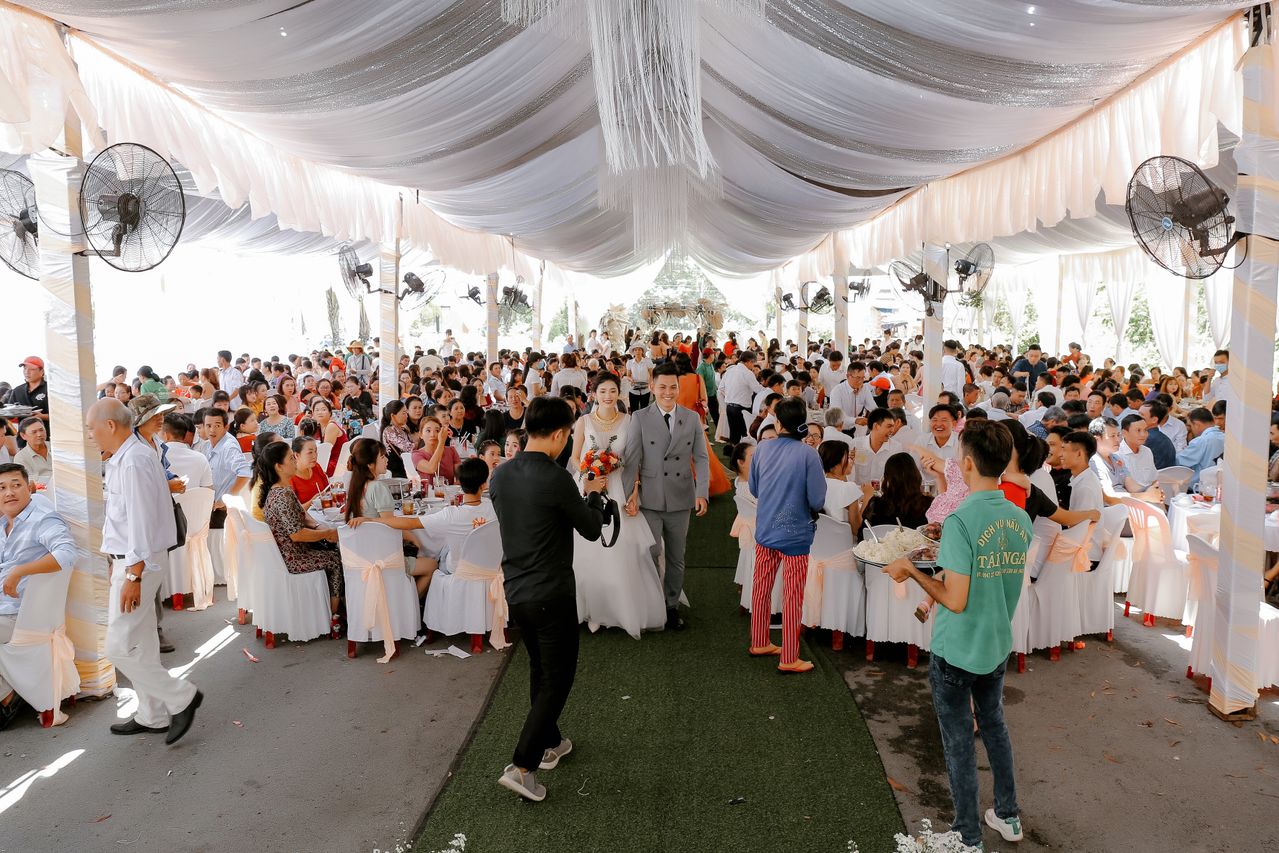
Dalam pandangan masyarakat umum, menyelenggarakan sebuah acara kedinasan tampak seperti pekerjaan yang paling ringan dan menyenangkan di lingkungan birokrasi. Kegiatannya terlihat akrab: peresmian jembatan baru oleh bupati, pameran usaha mikro di alun-alun kota, festival budaya tahunan, hingga peringatan hari ulang tahun korps pegawai. Yang tampak di mata publik adalah panggung megah berlampu sorot, tenda kanopi berpendingin udara, suguhan tumpeng kuning, alunan musik pengiring, dan cinderamata di dalam tas jinjing berwarna cerah.
Banyak yang mengira proses di balik layar acara tersebut semudah memesan paket pernikahan keluarga. Pejabat dinas dianggap tinggal menelepon sebuah agensi penyelenggara acara atau event organizer, menyepakati harga paket secara lisan, lalu duduk manis menikmati jalannya acara seremonial. Namun, bagi para pejabat pengadaan dan staf keuangan di instansi dinas, menangani pengadaan acara pemerintah kerap kali menghadirkan mimpi buruk administratif yang menyedot energi melebihi proyek konstruksi bernilai miliaran rupiah.
Acara pemerintah pada hakikatnya adalah peleburan puluhan jenis barang dan jasa mikro ke dalam satu bingkai waktu yang sangat pendek dan tidak bisa ditunda sedetik pun. Ketika jam acara berdentang di hadapan kamera wartawan dan tatapan para tamu VIP, tidak ada ruang untuk negosiasi ulang atau toleransi deviasi jadwal. Di balik keriuhan tepuk tangan para hadirin, terbentang rangkaian prosedur pengadaan yang sarat jebakan hukum: mulai dari godaan memecah paket tender, kerumitan verifikasi faktur pajak ratusan nota kecil, hingga sengketa pertanggungjawaban di hadapan aparat pemeriksa keuangan.
| Dimensi Penyelenggaraan | Acara Komersial / Keluarga Swasta | Acara Resmi Sektor Pemerintahan |
| Fleksibilitas Anggaran | Menyesuaikan dana kas pribadi dan sponsor lepas | Terkunci ketat pada kode rekening mata anggaran DPA/DIPA |
| Penentuan Rekanan Kerja | Bebas memilih vendor berdasarkan selera dan reputasi | Wajib melewati mekanisme e-purchasing, pengadaan langsung, atau tender |
| Toleransi Waktu Pelaksanaan | Jadwal acara dapat digeser jika persiapan belum matang | Terikat kalender protokoler pimpinan daerah dan hari nasional |
| Bentuk Pertanggungjawaban | Cukup kwitansi lunas dan dokumentasi foto album | Berita acara serah terima berlapis, faktur pajak resmi, dan bukti presensi |
Ilusi Sederhana
Pangkal utama kerumitan pengadaan acara pemerintah berpangkal pada sifat barang dan jasanya yang sangat terfragmentasi. Sebuah acara seminar nasional satu hari sesungguhnya bukanlah satu objek tunggal, melainkan gabungan dari puluhan item belanja yang berdiri di kamar kategori berbeda: sewa aula hotel, sewa sistem tata suara dan layar LED, pengadaan konsumsi makanan dan minuman ringan, cetak modul materi dan sertifikat, sewa bus transportasi peserta, hingga honorarium bagi narasumber ahli.
Dalam sistem perbendaharaan daerah dan kementerian, item-item ini tersebar di berbagai kode rekening belanja yang berbeda. Pejabat perencana anggaran dihadapkan pada dilema penataan paket: apakah puluhan kebutuhan tersebut harus dibeli sendiri-sendiri secara terpisah oleh dinas, ataukah disatukan menjadi satu paket pengadaan jasa penyelenggara acara terpadu?
Jika dinas memilih membeli sendiri secara terpisah demi menghemat biaya manajemen rekanan, staf dinas akan tenggelam dalam lautan dokumen administrasi mikro. Staf harus membuat puluhan Surat Perintah Kerja terpisah, mencari vendor katering, bernegosiasi dengan pemilik panggung, mencetak berkas bukti kas ratusan lembar, dan memeriksa nota belanja satu per satu. Sebaliknya, jika dinas menyerahkan seluruh urusan tersebut kepada satu perusahaan event organizer, instansi harus memastikan bahwa nilai pagu total tidak melanggar batas aturan metode pemilihan. Menggabungkan banyak kebutuhan menjadi satu panggung megah menuntut ketelitian klasifikasi yang melelahkan agar tidak dianggap menyalahi peruntukan kode rekening belanja negara.
| Komponen Kebutuhan Acara | Klasifikasi Pengadaan Formal | Kerumitan Teknis yang Harus Dikelola |
| Sewa Gedung dan Panggung | Jasa Lainnya | Menguji izin kelaikan struktur beban dan kapasitas daya listrik |
| Konsumsi Makanan dan Kudapan | Pengadaan Barang / Jasa Boga | Memastikan standar higienitas pangan dan ketepatan jam saji |
| Publikasi dan Perekaman Video | Jasa Lainnya | Menyelaraskan naskah arahan visual dinas dengan sudut sorot |
| Narasumber dan Master of Ceremony | Jasa Konsultansi / Tenaga Ahli | Menyesuaikan batas pagu standar biaya masukan honorarium resmi |
Pemecahan Paket Demi Hindari Tender
Godaan paling berbahaya yang sering menyeret pejabat dinas ke dalam pusaran perkara hukum saat mengelola acara adalah praktik pemecahan paket pengadaan atau splitting packages. Di dalam regulasi pengadaan publik, pengadaan langsung kepada rekanan hanya diizinkan untuk paket transaksi bernilai kecil di bawah batas plafon tertentu, biasanya di bawah dua ratus juta rupiah.
Sebuah instansi dinas sering kali memiliki agenda rangkaian acara yang berlangsung sepanjang tahun anggaran: pameran produk daerah di lima kecamatan berbeda, empat kali seminar sosialisasi regulasi baru, serta peringatan hari besar daerah. Jika seluruh kebutuhan acara tersebut diakumulasikan sejak awal tahun, total anggarannya dapat mencapai angka miliaran rupiah—sebuah angka yang secara hukum wajib dilelang melalui mekanisme tender terbuka kepada seluruh perusahaan agensi nasional.
Namun bagi pejabat dinas, menggelar tender terbuka untuk acara seremonial daerah dianggap sangat merepotkan, memakan waktu hingga dua bulan, dan berisiko memenangkan perusahaan luar kota yang tidak memahami selera protokoler pimpinan daerah. Pejabat dinas akhirnya memilih jalan pintas yang terlarang: memecah anggaran miliaran rupiah tersebut menjadi belasan surat pesanan paket mini bernilai seratus sembilan puluh juta rupiah yang ditunjuk langsung ke vendor lokal langganan. Ketika auditor Badan Pemeriksa Keuangan atau inspektorat daerah melakukan audit kepatuhan, deretan dokumen SPK tersebut dikumpulkan menjadi satu berkas. Tindakan tersebut langsung dicap sebagai rekayasa administratif yang melanggar larangan memecah paket pengadaan, menyeret Pejabat Pembuat Komitmen ke meja sidang pemeriksaan disiplin dan audit kerugian negara.
| Pola Penganggaran Acara | Prosedur Administrasi yang Dijalankan | Risiko Hukum dan Tata Kelola |
| Konsolidasi Tahunan (Tender) | Seluruh paket acara dilelang terbuka sejak awal tahun | Memakan waktu lama dan dinilai kurang lincah merespons jadwal |
| Pemecahan Berulang Kali | Anggaran dibagi per kegiatan agar nilainya di bawah plafon | Menjadi temuan audit rekayasa menghindari tender terbuka |
| E-Purchasing Agensi Terdaftar | Transaksi langsung via katalog elektronik resmi | Pilihan agensi lokal di daerah kerap terbatas dan belum tayang |
| Pembelian Kas Operasional (UP) | Menggunakan uang persediaan kantor secara tunai | Rawan manipulasi kuitansi fiktif dan selisih pertanggungjawaban |
Tuntutan Protokoler yang Mengacak-acak Rencana Pengadaan
Faktor pembeda paling dramatis antara pengadaan acara dengan pengadaan barang konvensional adalah tingginya intervensi protokoler pimpinan lembaga. Dalam proyek pengadaan laptop atau pembangunan gedung kantor, spesifikasi barang telah dikunci mati sejak naskah kontrak ditandatangani dan tidak boleh diubah sembarangan tanpa justifikasi teknis bertingkat.
Namun dalam sebuah acara kedinasan, rencana yang telah disusun berbulan-bulan bisa buyar total hanya dalam hitungan menit akibat perubahan suasana hati atau agenda politik mendadak dari kepala daerah atau menteri yang diundang. Tiga jam sebelum acara dimulai, staf protokoler pimpinan bisa saja mendadak menginstruksikan pemindahan lokasi panggung dari dalam aula ke area taman luar, meminta penambahan pendingin udara ekstra, mengganti warna kain dekorasi latar belakang panggung, hingga menuntut penambahan menu jamuan makanan untuk ratusan tamu VIP yang tiba-tiba masuk daftar rombongan.
Dalam situasi kepanikan ini, hukum acara pengadaan pemerintah praktis lumpuh. Rekanan event organizer dipaksa bergerak cepat mencari tenda tambahan dan hidangan ekstra di tengah malam tanpa ada dokumen Surat Perintah Perubahan Kontrak (addendum) yang sempat diteken di atas meja dinas. Pejabat Pembuat Komitmen berada di posisi terjepit: menolak perintah protokoler berarti mempermalukan pimpinan di hadapan publik, namun menyetujui penambahan fasilitas tanpa dasar anggaran berarti menyiapkan lubang temuan audit keuangan di kemudian hari. Pengadaan acara menjadi ranah yang sangat menegangkan karena harus menjembatani kekakuan regulasi hukum belanja dengan keliaran dinamika panggung kekuasaan.
| Tuntutan Protokoler Lapangan | Bentuk Instruksi Mendadak | Dampak Nyata pada Tata Kelola Kontrak |
| Pergeseran Lokasi Tapak | Memindahkan panggung utama ke luar ruangan | Menimbulkan biaya mobilisasi baru di luar pagu kontrak |
| Lonjakan Undangan VIP | Menambah ratusan porsi hidangan kelas premium | Muncul tagihan konsumsi ekstra tanpa naskah pemesanan resmi |
| Perubahan Desain Visual | Meminta ganti backdrop dan animasi panggung | Biaya cetak ganda terbuang dan waktu persiapan terpotong |
| Penambahan Waktu Pentas | Memperpanjang durasi acara hingga larut malam | Menambah biaya sewa genset listrik dan lembur teknisi |
Jebakan Bukti Pertanggungjawaban Barang Musnah
Tantangan administratif terberat yang kerap menjatuhkan para pengelola acara pemerintah justru meletus saat lampu panggung telah padam dan para tamu telah pulang ke rumah. Di sektor belanja fisik, sebuah mobil dinas atau pendingin ruangan akan tercatat dalam kartu inventaris barang milik negara selama bertahun-tahun. Sebaliknya, pada pengadaan acara, ratusan juta rupiah kas negara musnah tak berbekas dalam hitungan beberapa jam saja.
Tumpeng telah dimakan habis, bunga dekorasi telah layu dan dibuang ke tempat sampah, suara sound system telah berhenti menggelegar, dan tenda panggung telah dibongkar kembali oleh penyedia. Yang tersisa di meja kerja Pejabat Pembuat Komitmen hanyalah setumpuk tagihan yang harus dibuktikan keabsahan fisiknya kepada auditor keuangan negara. Menagih pertanggungjawaban atas barang yang sudah musnah adalah medan pembuktian yang sangat rawan celah hukum.
Auditor pemeriksa tidak akan puas hanya melihat foto pimpinan sedang berpidato di atas panggung. Auditor akan melacak secara mendalam: memeriksa daftar hadir peserta apakah tanda tangannya identik atau dipalsukan oleh panitia, menghitung apakah jumlah kotak makanan yang dipesan benar-benar setara dengan jumlah orang yang hadir di ruangan, mengecek apakah tarif sewa genset listrik tidak digelembungkan dari harga pasar wajar, serta memastikan bahwa bukti potong pajak penghasilan dan pajak pertambahan nilai telah disetor lunas ke kas negara. Pejabat yang tidak memiliki dokumentasi rincian menit per menit pelaksanaan acara akan mudah terjerat tuduhan pengeluaran fiktif, sebuah dakwaan pidana yang sangat mengerikan hanya gara-gara acara seremonial satu hari.
| Titik Kritis Bukti Bayar | Bukti yang Kerap Dimanipulasi | Cara Auditor Memverifikasi Keaslian |
| Daftar Hadir Tamu dan Undangan | Tanda tangan peserta dipalsukan oleh staf panitia | Melacak konfirmasi acak ke nomor telepon peserta dinas |
| Jumlah Porsi Konsumsi Makanan | Nota pemesanan seribu porsi fisik disajikan lima ratus | Menghitung rasio kursi terisi dengan sisa kotak makanan |
| Sewa Peralatan Multimedia | Rekanan mengklaim LED ukuran besar tarif premium | Memeriksa dokumen spesifikasi teknis dan log pemakaian |
| Honorarium Pengisi Acara | Pemotongan honorarium penari atau MC secara sepihak | Menguji bukti transfer bank langsung ke rekening pribadi |
Dari Pemborosan Menuju Substansi
Menata kembali pengadaan acara pemerintah agar tidak lagi menjadi sumber keresahan hukum dan pemborosan anggaran menuntut perombakan radikal pada filosofi belanja seremonial birokrasi. Instansi pemerintah harus menghentikan kebiasaan menggelar acara-acara mewah yang hampa substansi dan sekadar memuaskan dahaga pencitraan para pejabat. Uang pajak rakyat yang dihimpun dengan susah payah tidak semestinya dibakar dalam panggung-panggung pesta yang tidak membawa dampak nyata bagi kesejahteraan masyarakat.
Langkah pembenahan pertama adalah penerapan standarisasi biaya paket acara dan integrasi katalog elektronik lokal secara masif. Pemerintah daerah dan kementerian harus membatasi batas atas biaya penyelenggaraan acara seremonial melalui standarisasi biaya yang ketat dan transparan. Paket-paket panggung, tata suara, dan katering wajib dimasukkan ke dalam etalase katalog elektronik lokal resmi dengan rincian harga satuan yang telah diaudit kewajarannya. Dengan membeli paket acara melalui transaksi daring transparan, pejabat dinas terbebas dari tuduhan rekayasa nota kuitansi, proses pemilihan menjadi sangat cepat tanpa tender panjang, dan negosiasi harga tercatat secara digital di dalam sistem pengadaan nasional.
Langkah pembenahan kedua adalah pergeseran fokus dari kemewahan panggung (form) menuju pencapaian dampak pesan (substance). Pejabat perencana anggaran harus berani memangkas pos-pos seremonial yang tidak penting: meniadakan cinderamata mewah yang mubazir, menyederhanakan dekorasi panggung, dan memusatkan anggaran pada keterlibatan interaktif warga yang hadir serta penyebarluasan informasi pelayanan publik secara terukur. Sebelum sebuah paket pengadaan acara disetujui, instansi wajib menjawab satu pertanyaan dasar: apa manfaat nyata yang akan dibawa pulang oleh masyarakat setelah tenda panggung dibongkar? Ketika kesederhanaan, transparansi harga digital, dan ketajaman substansi dijadikan asas utama belanja acara, barulah pemerintah dapat menggelar kegiatan publik yang berwibawa, bermartabat, dan aman dari bayang-bayang jerat hukum perbendaharaan negara.
| Pilar Transformasi Tata Kelola | Kebiasaan Penyelenggaraan Tradisional | Pendekatan Belanja Acara Terpadu Modern |
| Pola Pemilihan Rekanan | Menunjuk vendor lewat pemecahan paket mini | Transaksi daring transparan via etalase katalog elektronik |
| Orientasi Anggaran | Panggung megah, dekorasi mahal, dan bingkisan | Penguatan materi acara dan keterlibatan warga publik |
| Manajemen Protokoler | Menuruti instruksi mendadak tanpa dasar hukum | Penguncian tata letak dan batasan biaya sebelum acara |
| Standar Pembuktian SPJ | Menumpuk nota kwitansi manual rentan fiktif | Bukti transaksi digital perbankan terintegrasi sistem kas |